Digitale Wirtschaftsgüter Abschreibung in nur einem Jahr: Seit 2021 dürfen Unternehmen Computerhardware und Software steuerlich so behandeln, als hätten sie eine Nutzungsdauer von zwölf Monaten. Das klingt nach einer Formalie, wirkt aber direkt auf Liquidität und Steuerlast. Wer regelmäßig Laptops, Monitore oder Unternehmenssoftware anschafft, holt sich die Ausgaben deutlich schneller über die Steuer zurück.
Trotzdem herrscht in vielen Betrieben Unsicherheit. Welche Geräte fallen unter die Regel? Gilt sie auch für ERP-Systeme? Und was passiert in der Handelsbilanz? Dieser Ratgeber ordnet die Regeln ein, zeigt Grenzfälle und gibt dir eine klare Vorgehensweise für die Praxis.
Wichtig vorab: Steuerrecht ist Einzelfallrecht. Die folgenden Informationen geben den Stand Oktober 2026 wieder und ersetzen keine Beratung durch deine Steuerberaterin oder deinen Steuerberater.
Inhaltsverzeichnis
Was bedeutet digitale Wirtschaftsgüter Abschreibung in einem Jahr?
Die Abschreibung digitaler Wirtschaftsgüter in einem Jahr beruht auf einem Schreiben des Bundesfinanzministeriums. Danach darf für Computerhardware und Software zur Dateneingabe und Datenverarbeitung eine betriebsgewöhnliche Nutzungsdauer von einem Jahr angenommen werden. Die Anschaffungskosten wirken so in der Regel vollständig im Jahr der Anschaffung steuermindernd, unabhängig von der Höhe.
Grundlage war zunächst das BMF-Schreiben vom 26. Februar 2021. Es wurde durch das BMF-Schreiben vom 22. Februar 2022 ersetzt, das mehrere Zweifelsfragen klärt. Die Regel gilt für Wirtschaftsjahre, die nach dem 31. Dezember 2020 enden, und damit faktisch für alle aktuellen Anschaffungen.
Juristisch handelt es sich nicht um eine Sofortabschreibung und nicht um eine Sonderabschreibung. Das Finanzamt geht lediglich von einer verkürzten Nutzungsdauer aus. Diese Unterscheidung klingt akademisch, hat aber Folgen für Buchführung und Anlagenverzeichnis.
Digitale Wirtschaftsgüter Abschreibung: Welche Hardware ist erfasst?
Das BMF-Schreiben definiert den Begriff Computerhardware recht weit. Erfasst sind Geräte, die Daten eingeben, verarbeiten, speichern oder ausgeben. Nach Darstellung von Fachmedien und Kammern gehören dazu insbesondere:
- Desktop-Computer, Notebooks und Tablets
- Workstations, Thin Clients und Dockingstations
- Externe Speicher- und Datenverarbeitungsgeräte, etwa kleine Server
- Externe Netzteile
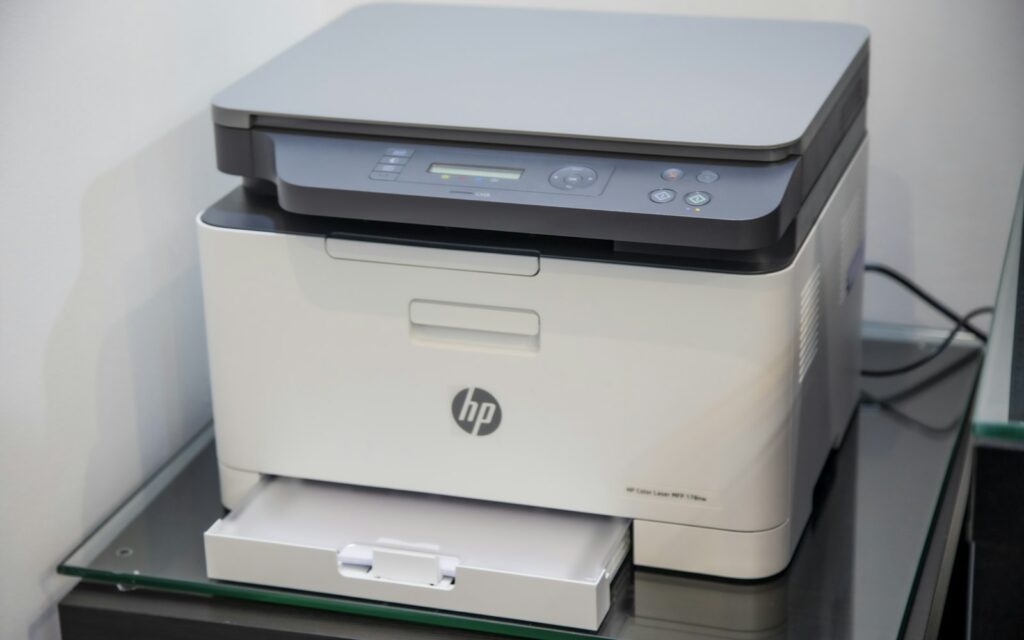
- Peripheriegeräte wie Monitore, Drucker, Scanner, Tastaturen, Mäuse, Kameras, Mikrofone, Headsets, Beamer und externe Festplatten
Gerade bei der Peripherie bringt die Regel einen echten Vorteil. Monitore oder Drucker galten bisher oft nicht als selbstständig nutzbar und konnten deshalb nicht als geringwertige Wirtschaftsgüter sofort abgeschrieben werden. Mit der Nutzungsdauer von einem Jahr spielt das für die Steuerbilanz kaum noch eine Rolle.
Grenzfälle: Smartphones, Großserver, Maschinen
Nicht jedes Gerät mit Chip ist automatisch digitale Hardware im Sinne des Schreibens. Smartphones nennt das BMF-Schreiben nicht ausdrücklich, die Einordnung wird in der Fachliteratur unterschiedlich beurteilt. Auch große Serveranlagen im Rechenzentrum, Netzwerktechnik oder Steuerungen in Produktionsmaschinen sind keine klassischen Fälle.
Bei solchen Grenzfällen solltest du die Einordnung vorab mit deiner Steuerberatung klären und die Entscheidung dokumentieren. Eine einheitliche Linie im Unternehmen hilft, Diskussionen bei einer Betriebsprüfung zu vermeiden.
Digitale Wirtschaftsgüter Abschreibung bei Software
Der Softwarebegriff ist ebenfalls weit gefasst. Er umfasst Betriebs- und Anwendersoftware zur Dateneingabe und Datenverarbeitung. Dazu zählen nach dem BMF-Schreiben nicht nur Standardprogramme wie Office-Pakete oder Betriebssysteme, sondern auch auf den Nutzer abgestimmte Anwendungen wie ERP-Software, Warenwirtschaftssysteme oder Software zur Unternehmensverwaltung und Prozesssteuerung.
Für viele Mittelständler ist das der größte Hebel. Eine ERP-Einführung mit Lizenzkauf kann schnell einen hohen Betrag erreichen. Mit der digitale Wirtschaftsgüter Abschreibung in einem Jahr lassen sich die aktivierten Anschaffungskosten der Software im Anschaffungsjahr steuerlich geltend machen.
Abo-Modelle und Cloud-Dienste
Ein Großteil der Unternehmenssoftware wird heute als Abo oder Software as a Service bezogen. Hier stellt sich die Frage der Abschreibung meist gar nicht: Laufende Nutzungsgebühren sind in der Regel sofort abziehbare Betriebsausgaben, weil du kein Wirtschaftsgut erwirbst. Prüfe aber Einmalzahlungen für Einrichtung oder Lizenzpakete gesondert.
Selbst entwickelte Software
Entwickelst du Software selbst, gilt in der Steuerbilanz eine Besonderheit: Selbst geschaffene immaterielle Wirtschaftsgüter des Anlagevermögens dürfen dort nicht aktiviert werden. Die Kosten mindern dann ohnehin direkt den Gewinn. Für Entwicklungsprojekte lohnt sich zusätzlich ein Blick auf die steuerliche Förderung, die wir im Beitrag zur Forschungszulage für Software erklären.
So funktioniert die Abschreibung in der Praxis
Das BMF-Schreiben von 2022 hat einige Unklarheiten beseitigt. Für die Buchhaltung sind vor allem diese Punkte wichtig:
- Aktivierung: Das Wirtschaftsgut wird zunächst ganz normal als Anlagevermögen erfasst und ins Anlagenverzeichnis aufgenommen.
- Beginn: Die Abschreibung beginnt mit der Anschaffung oder Herstellung.
- Volle Abschreibung im Anschaffungsjahr: Die Finanzverwaltung beanstandet es nicht, wenn die Anschaffungskosten im Anschaffungsjahr vollständig abgeschrieben werden, auch wenn der Kauf erst im Dezember erfolgt.
- Abweichung erlaubt: Du bist nicht verpflichtet, ein Jahr anzusetzen. Eine längere Nutzungsdauer oder eine andere zulässige Abschreibungsmethode bleibt möglich.
- Kein Wahlrecht im bilanzrechtlichen Sinn: Laut BMF handelt es sich nicht um ein steuerliches Wahlrecht, das einer gesonderten Verzeichnisführung bedarf. Die Fachliteratur sieht hier dennoch offene Fragen.
Die Regel gilt nicht nur für Gewinneinkünfte, sondern auch für Überschusseinkünfte. Arbeitnehmerinnen und Arbeitnehmer können die einjährige Nutzungsdauer also zum Beispiel für einen beruflich genutzten Laptop bei den Werbungskosten ansetzen.
Beispielrechnung: Laptop im Oktober
Beispielrechnung: Ein Unternehmen kauft im Oktober einen Business-Laptop für 1.500 Euro netto. Bei einer angenommenen Nutzungsdauer von drei Jahren und linearer, zeitanteiliger Abschreibung lägen die Abschreibungen im ersten Jahr bei 125 Euro (1.500 Euro geteilt durch 36 Monate, mal 3 Monate). Mit der digitale Wirtschaftsgüter Abschreibung in einem Jahr kann das Unternehmen die vollen 1.500 Euro im Anschaffungsjahr ansetzen.
Der Steuervorteil ist ein Zeitvorteil: Über die gesamte Nutzungsdauer ist die Summe der Abschreibungen gleich. Der frühere Abzug verbessert aber die Liquidität. Welche Kriterien bei der Gerätewahl zählen, liest du in unserem Ratgeber Business-Laptop kaufen.
Digitale Wirtschaftsgüter Abschreibung, GWG und degressive AfA im Vergleich
Die einjährige Nutzungsdauer ist nicht das einzige Instrument für eine schnelle Abschreibung. Je nach Wirtschaftsgut kommen auch andere Regeln infrage. Ein Überblick:
- Geringwertige Wirtschaftsgüter (GWG): Selbstständig nutzbare Wirtschaftsgüter bis 800 Euro netto kannst du sofort abschreiben. Ab 250 Euro sind sie in ein Verzeichnis aufzunehmen. Die Grenze ist auch 2026 unverändert.
- Sammelposten: Alternativ lassen sich Wirtschaftsgüter von mehr als 250 bis 1.000 Euro in einen Sammelposten einstellen und über fünf Jahre gleichmäßig abschreiben. Das Wahlrecht gilt einheitlich für alle Zugänge eines Wirtschaftsjahres.
- Degressive Abschreibung: Für bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, erlaubt das steuerliche Investitionssofortprogramm eine degressive AfA von bis zu dem Dreifachen der linearen AfA, höchstens 30 Prozent.
- Einjährige Nutzungsdauer: Für Computerhardware und Software nach BMF-Schreiben, unabhängig vom Betrag.
Für digitale Hardware und Software ist die einjährige Nutzungsdauer meist die schnellste Variante. Die degressive AfA ist eher für andere bewegliche Wirtschaftsgüter interessant, etwa Maschinen oder Netzwerktechnik, die nicht unter das BMF-Schreiben fallen. Welche Variante für dich günstiger ist, hängt von Gewinnsituation, Steuerplanung und Bilanzpolitik ab.
Handelsbilanz und Betriebsprüfung
Das BMF-Schreiben bindet nur die Finanzverwaltung. Für die Handelsbilanz gelten die handelsrechtlichen Grundsätze. Nach Auffassung des Instituts der Wirtschaftsprüfer ist dort die tatsächliche betriebsgewöhnliche Nutzungsdauer maßgeblich, die bei Laptops oder ERP-Systemen regelmäßig länger als ein Jahr ist.
Für bilanzierende Unternehmen kann das bedeuten, dass Handels- und Steuerbilanz auseinanderlaufen. Daraus können sich latente Steuern und zusätzlicher Dokumentationsaufwand ergeben. Kleine Unternehmen, die nur eine Einnahmen-Überschuss-Rechnung erstellen, betrifft dieses Thema nicht.
Was Prüfer typischerweise sehen wollen
Bei einer Betriebsprüfung zählt die Nachvollziehbarkeit. Achte bei der digitale Wirtschaftsgüter Abschreibung deshalb auf:
- vollständige Rechnungen mit eindeutiger Gerätebezeichnung
- einen Eintrag jedes Wirtschaftsguts im Anlagenverzeichnis, auch wenn es nach einem Jahr auf null steht
- eine dokumentierte Abgrenzung bei Grenzfällen wie Smartphones oder Netzwerktechnik
- die Trennung zwischen Kauf, Leasing und Abonnement
Bewahre außerdem die Unterlagen auf, aus denen die Nutzung hervorgeht, etwa Zuordnungen von Geräten zu Mitarbeitenden aus dem IT-Asset-Management. Viele Unternehmen führen solche Listen ohnehin für Lizenzverwaltung und Sicherheit. Wenn Buchhaltung und IT dieselbe Inventarnummer verwenden, lässt sich jede Position im Anlagenverzeichnis schnell einem realen Gerät zuordnen. Das spart bei Rückfragen des Finanzamts viel Suchaufwand.
Digitale Wirtschaftsgüter Abschreibung strategisch nutzen
Die schnelle Abschreibung ist mehr als ein Buchhaltungsdetail. Sie kann Investitionsentscheidungen beeinflussen. Wenn die Steuerlast im Anschaffungsjahr sinkt, verbessert sich die Liquidität genau dann, wenn das Geld für die Investition abfließt.
Die Digitale Wirtschaftsgüter Abschreibung spricht in vielen Fällen dafür, Hardware zu kaufen statt zu leasen. Beim Leasing bleibt das Gerät in der Regel beim Leasinggeber, und du setzt die Raten als Betriebsausgaben an. Der Vergleich lohnt sich, wenn du Flotten von Laptops oder Arbeitsplatzrechnern erneuerst. Rechne beide Varianten über die gesamte Laufzeit durch und berücksichtige Service, Austausch und Entsorgung.
Zeitpunkt der Anschaffung planen
Weil die volle Abschreibung im Anschaffungsjahr möglich ist, entscheidet der Kaufzeitpunkt über das Steuerjahr. Ein Kauf im Dezember wirkt noch im laufenden Jahr, ein Kauf im Januar erst im nächsten. Stimme größere Investitionen deshalb frühzeitig mit der Steuerplanung ab.
Gleichzeitig solltest du Investitionen nicht nur steuerlich bewerten. Ein Gerät, das nicht zu den Anforderungen passt, wird durch eine schnelle Abschreibung nicht besser. Kombiniere die steuerliche Sicht mit einer fachlichen Bedarfsanalyse und prüfe auch Förderprogramme. Einen Überblick gibt unser Ratgeber zu Fördermitteln für Digitalisierung.
Interne Richtlinie aufsetzen
Gerade in Unternehmen mit vielen Standorten oder Kostenstellen hilft eine kurze interne Richtlinie. Sie legt fest, welche Geräteklassen mit einem Jahr abgeschrieben werden, wie Grenzfälle behandelt werden und wer die Einordnung freigibt. So arbeiten IT-Einkauf und Buchhaltung mit denselben Regeln.
Halte die Richtlinie aktuell. Die Regel beruht auf einer Verwaltungsanweisung, nicht auf einem eigenen Gesetz, und Fachleute haben die fehlende gesetzliche Grundlage wiederholt kritisiert. Änderungen durch neue BMF-Schreiben oder Rechtsprechung sind deshalb nicht ausgeschlossen. Aktuelle Schreiben veröffentlicht das Bundesfinanzministerium.
Typische Fehler bei der digitale Wirtschaftsgüter Abschreibung
In der Praxis wiederholen sich einige Fehler. Sie kosten selten viel Geld, aber oft Zeit und Nerven in der Betriebsprüfung oder beim Jahresabschluss.
- Geräte werden direkt als Aufwand gebucht und tauchen nie im Anlagenverzeichnis auf. Das widerspricht der Logik des BMF-Schreibens, das eine Aktivierung voraussetzt.
- Smartphones, Netzwerktechnik oder Spezialgeräte werden ohne Prüfung pauschal mit einem Jahr abgeschrieben.
- Einmalige Implementierungs- oder Beratungskosten bei ERP-Projekten werden nicht sauber von Lizenzkosten und laufenden Gebühren getrennt.
- Die Abweichung zwischen Handels- und Steuerbilanz wird erst beim Jahresabschluss bemerkt.
- Privat genutzte Anteile bei Selbstständigen werden nicht berücksichtigt.
Mit einer kurzen Checkliste im Einkaufsprozess lassen sich die meisten dieser Punkte vermeiden. Die Digitale Wirtschaftsgüter Abschreibung funktioniert am besten, wenn IT, Einkauf und Buchhaltung schon bei der Bestellung dieselben Informationen erfassen: Geräteklasse, Kostenstelle, Nutzer und Vertragsart.
Fazit: Digitale Wirtschaftsgüter Abschreibung gezielt einsetzen
Die digitale Wirtschaftsgüter Abschreibung mit einer Nutzungsdauer von einem Jahr ist eines der einfachsten Mittel, um Investitionen in Hardware und Software steuerlich schnell wirksam zu machen. Sie gilt für eine breite Palette von Geräten und Programmen, ERP-Systeme eingeschlossen, und unabhängig vom Kaufpreis.
Damit sie ihre Wirkung entfaltet, brauchst du saubere Belege, ein vollständiges Anlagenverzeichnis und klare Regeln für Grenzfälle. Bilanzierende Unternehmen sollten die Abweichung zur Handelsbilanz im Blick behalten. Und weil jede Situation anders ist, gehört die Steuerberatung bei größeren Investitionen von Anfang an mit an den Tisch.
Häufige Fragen zu Digitale Wirtschaftsgüter Abschreibung
Was fällt unter die Digitale Wirtschaftsgüter Abschreibung in einem Jahr?
Erfasst sind Computerhardware und Software zur Dateneingabe und Datenverarbeitung. Dazu zählen Desktop-PCs, Notebooks, Tablets, Workstations, Dockingstations, kleine Server und Peripheriegeräte wie Monitore, Drucker oder Scanner. Bei Software gehören neben Standardprogrammen auch ERP-Systeme und Warenwirtschaftssoftware dazu. Grenzfälle wie Smartphones solltest du mit deiner Steuerberatung klären.
Wie funktioniert die Digitale Wirtschaftsgüter Abschreibung in der Buchhaltung?
Du aktivierst das Wirtschaftsgut zunächst normal und nimmst es in das Anlagenverzeichnis auf. Die Abschreibung beginnt mit der Anschaffung. Die Finanzverwaltung akzeptiert, dass die Anschaffungskosten im Anschaffungsjahr vollständig abgeschrieben werden, auch bei einem Kauf kurz vor Jahresende. Eine längere Nutzungsdauer bleibt zulässig, wenn sie für dein Unternehmen besser passt.
Welche Rolle spielt die GWG-Grenze von 800 Euro noch?
Die GWG-Grenze von 800 Euro netto gilt weiterhin für alle selbstständig nutzbaren beweglichen Wirtschaftsgüter. Für Computerhardware und Software ist sie aber weniger wichtig, weil die einjährige Nutzungsdauer unabhängig vom Betrag gilt. Relevant bleibt die GWG-Regel für andere Anschaffungen wie Möbel oder Werkzeuge. Ab 250 Euro besteht eine Aufzeichnungspflicht.
Warum kann die Handelsbilanz von der Steuerbilanz abweichen?
Das BMF-Schreiben bindet nur die Finanzverwaltung. In der Handelsbilanz ist nach Auffassung des Instituts der Wirtschaftsprüfer die tatsächliche Nutzungsdauer anzusetzen, die bei Hardware und Software meist mehrere Jahre beträgt. Bilanzierende Unternehmen führen dann unterschiedliche Werte in beiden Bilanzen. Das kann latente Steuern und zusätzlichen Abstimmungsaufwand mit dem Jahresabschluss auslösen.
Wann lohnt sich die degressive AfA statt der einjährigen Nutzungsdauer?
Für Hardware und Software ist die einjährige Nutzungsdauer meist schneller. Die degressive AfA von bis zu 30 Prozent für bewegliche Wirtschaftsgüter, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft werden, ist eher für Maschinen, Netzwerktechnik oder andere Güter interessant, die nicht unter das BMF-Schreiben fallen. Die Wahl solltest du mit deiner Steuerberatung abstimmen.