Die E-Rechnung Pflicht 2027 ist für viele Unternehmen die nächste harte Frist der Digitalisierung im Rechnungswesen. Ab dem 1. Januar 2027 dürfen Firmen mit mehr als 800.000 Euro Vorjahresumsatz im inländischen B2B-Geschäft grundsätzlich keine Papier- oder PDF-Rechnungen mehr verschicken. Wer bis dahin nicht umgestellt hat, riskiert Ärger mit Kunden und Finanzamt.
Die gute Nachricht: Der Rechtsrahmen steht seit Längerem fest, und die Finanzverwaltung hat ihn mit zwei Anwendungsschreiben konkretisiert. Die schlechte: Bis zum Stichtag bleiben nur noch wenige Monate. Dieser Beitrag zeigt dir, wen die neue Pflicht trifft, wie du die Umsatzgrenze richtig liest und wie du deinen Rechnungsausgang in sechs Schritten fit machst.
Ein Hinweis vorab: Der Text ersetzt keine Steuerberatung. Für deinen konkreten Fall solltest du deine Steuerberatung einbeziehen, vor allem bei Sonderfällen wie Organschaften, Anzahlungen oder Bauleistungen.
Inhaltsverzeichnis
Was bedeutet die E-Rechnung Pflicht 2027?
Die E-Rechnung Pflicht 2027 bedeutet: Unternehmen, deren Gesamtumsatz im Vorjahr 2026 über 800.000 Euro lag, müssen ab dem 1. Januar 2027 für steuerpflichtige Leistungen an andere inländische Unternehmen strukturierte elektronische Rechnungen nach der europäischen Norm EN 16931 ausstellen. Papier und einfache PDF-Dateien sind dann nicht mehr zulässig.
Rechtsgrundlage ist das Wachstumschancengesetz, das § 14 des Umsatzsteuergesetzes neu gefasst hat. Seither unterscheidet das Gesetz zwischen der E-Rechnung in einem strukturierten, maschinenlesbaren Format und der „sonstigen Rechnung“. Zu den sonstigen Rechnungen zählen Papierbelege, aber auch PDF-Dateien, Word-Dokumente oder Scans.
Entscheidend ist also nicht, ob eine Rechnung digital verschickt wird. Entscheidend ist, ob sie als Datensatz vorliegt, den Software ohne manuelle Nacharbeit lesen und verarbeiten kann. Eine PDF-Datei per E-Mail ist nach dieser Definition keine E-Rechnung.
Der Zeitplan: Von der Empfangspflicht bis 2028
Der Gesetzgeber hat die Umstellung bewusst gestaffelt. Jede Stufe betrifft einen anderen Teil deiner Prozesse, deshalb lohnt sich ein genauer Blick auf die Daten.
- Seit 1. Januar 2025: Alle inländischen Unternehmen müssen E-Rechnungen empfangen können. Für den Empfang gibt es keine Übergangsfrist, auch Kleinunternehmer sind erfasst.
- 2025 und 2026: Für den Versand gilt eine Übergangsphase. Papierrechnungen bleiben erlaubt, sonstige elektronische Formate wie PDF nur mit Zustimmung des Empfängers.
- Ab 1. Januar 2027: Die E-Rechnung Pflicht 2027 greift für alle, deren Gesamtumsatz 2026 mehr als 800.000 Euro betrug. Kleinere Unternehmen dürfen noch ein Jahr lang sonstige Rechnungen ausstellen.
- Ab 1. Januar 2028: Die Pflicht gilt für alle Unternehmen im inländischen B2B-Verkehr. Auch das bisher erlaubte EDI-Verfahren muss dann ein Format nutzen, aus dem sich eine normkonforme Rechnung korrekt und vollständig extrahieren lässt.
Stand Oktober 2026 bleibt es bei diesem Zeitplan. Handwerksorganisationen haben im Sommer 2026 öffentlich gefordert, den Start auf Januar 2028 zu verschieben. Beschlossen ist eine solche Verschiebung bislang nicht. Behalte die Mitteilungen des Bundesfinanzministeriums trotzdem im Blick, denn Änderungen sind bis zum Jahresende nicht völlig ausgeschlossen.
E-Rechnung Pflicht 2027 und die 800.000-Euro-Grenze
Die Umsatzgrenze ist der Dreh- und Angelpunkt. An ihr entscheidet sich, ob du ab Januar oder erst ein Jahr später umstellen musst. In der Praxis tauchen dabei drei Missverständnisse immer wieder auf.
Maßgeblich ist der Gesamtumsatz, nicht der B2B-Anteil
Für die E-Rechnung Pflicht 2027 zählt der Gesamtumsatz im Sinne des Umsatzsteuergesetzes im Kalenderjahr 2026. Es geht also nicht nur um die Umsätze mit Geschäftskunden. Auch Umsätze mit Privatkunden fließen ein, sofern sie zum Gesamtumsatz zählen.
Beispielrechnung: Ein Onlinehändler setzt 2026 insgesamt 1,1 Millionen Euro um, davon nur 150.000 Euro mit Geschäftskunden. Weil der Gesamtumsatz über der Grenze liegt, muss er die B2B-Rechnungen ab Januar 2027 als E-Rechnung ausstellen. Die Rechnungen an Privatkunden betrifft das nicht.
Das Vorjahr entscheidet, nicht das laufende Jahr
Ob du 2027 unter die Pflicht fällst, ergibt sich aus den Zahlen von 2026. Ein starkes oder schwaches Jahr 2027 ändert daran nichts. Gerade wachsende Unternehmen sollten deshalb jetzt eine belastbare Hochrechnung für das laufende Geschäftsjahr erstellen.
Die Grenze betrifft nur den Versand
Die 800.000 Euro entscheiden ausschließlich darüber, ab wann du E-Rechnungen versenden musst. Empfangen musst du sie unabhängig von deinem Umsatz bereits seit 2025. Wie du den Posteingang dafür organisierst, erklärt unser Ratgeber E-Rechnung empfangen: So richtest du den Rechnungseingang ein.
Wer ist betroffen und welche Ausnahmen gelten?
Die E-Rechnung Pflicht 2027 betrifft Leistungen zwischen zwei Unternehmen, die beide im Inland ansässig sind. Dazu zählen auch Freiberufler, Vereine mit wirtschaftlichem Geschäftsbetrieb und Vermieter von Gewerbeimmobilien, sofern sie steuerpflichtige Umsätze an Unternehmer erbringen.
Wichtige Ausnahmen bleiben bestehen:
- Rechnungen an Privatpersonen (B2C) fallen nicht unter die Pflicht.
- Kleinbetragsrechnungen bis 250 Euro brutto darfst du weiter auf Papier oder als PDF ausstellen.
- Fahrausweise sind ebenfalls ausgenommen.
- Steuerfreie Umsätze nach bestimmten Vorschriften des Umsatzsteuergesetzes, etwa viele Leistungen von Ärzten oder Versicherungen, sind von der Pflicht befreit.
- Kleinunternehmer müssen keine E-Rechnungen ausstellen, aber empfangen können.
Grenzüberschreitende Rechnungen an Kunden in anderen EU-Staaten sind derzeit ebenfalls nicht erfasst. Das ändert sich voraussichtlich mit dem EU-Paket „VAT in the Digital Age“ (ViDA), das für grenzüberschreitende Umsätze ab dem 1. Juli 2030 E-Rechnungen und ein digitales Meldesystem vorsieht.
Welche Formate die E-Rechnung Pflicht 2027 erfüllen
Das Gesetz verlangt ein Format, das der europäischen Norm EN 16931 entspricht. In Deutschland haben sich zwei Standards durchgesetzt: die XRechnung, ein reines XML-Format, das die Koordinierungsstelle für IT-Standards (KoSIT) pflegt, und ZUGFeRD, ein Hybridformat aus PDF und eingebettetem XML. Beide erfüllen die E-Rechnung Pflicht 2027, sofern du die richtige Variante wählst.
Bei ZUGFeRD erfüllen die Profile MINIMUM und BASIC-WL die Anforderungen nicht, weil ihnen umsatzsteuerliche Pflichtangaben fehlen. Außerdem gilt laut Finanzverwaltung bei Hybridformaten: Der strukturierte XML-Teil ist führend. Weicht das PDF davon ab, kann das den Vorsteuerabzug deines Kunden gefährden.
Welches Format für dein Geschäftsmodell passt, hängt von deinen Kunden, deiner Software und deinem Branchenumfeld ab. Einen ausführlichen Vergleich liefert unser Beitrag XRechnung oder ZUGFeRD: Welches Format zu deinem Unternehmen passt.
Daneben bleiben andere Formate zulässig, wenn Sender und Empfänger sie vereinbaren und sich die Angaben korrekt und vollständig in ein normkonformes Format überführen lassen. Das betrifft vor allem etablierte EDI-Verbindungen in Handel und Industrie.
Was das BMF-Schreiben vom Oktober 2025 klarstellt
Am 15. Oktober 2025 hat das Bundesfinanzministerium ein zweites Anwendungsschreiben zur E-Rechnung veröffentlicht. Es beantwortet viele Praxisfragen, die nach dem ersten Schreiben von 2024 offen geblieben waren. Für den Rechnungsausgang sind drei Punkte besonders relevant.
Formatfehler, Geschäftsregelfehler und Inhaltsfehler
Das Schreiben unterscheidet drei Fehlerarten. Ein Formatfehler liegt vor, wenn die Datei nicht der Norm entspricht. Dann gilt die Rechnung nicht als E-Rechnung, sondern als sonstige Rechnung. Nach Ablauf der Übergangsfristen verliert dein Kunde dadurch den Vorsteuerabzug.
Verstöße gegen technische Geschäftsregeln der Norm sind umsatzsteuerlich nur relevant, wenn sie eine gesetzliche Pflichtangabe betreffen. Inhaltsfehler, etwa ein falscher Steuersatz oder eine fehlerhafte Umsatzsteuer-Identifikationsnummer, behandelt die Finanzverwaltung wie bisher bei Papierrechnungen.
Pflichtangaben gehören in den Datensatz
Alle umsatzsteuerlichen Pflichtangaben müssen im strukturierten Teil stehen. Ein Verweis auf einen PDF-Anhang oder ein separates Dokument reicht nicht. Für Unternehmen mit komplexen Leistungsbeschreibungen bedeutet das: Die Stammdaten im ERP-System müssen sauber gepflegt sein.
Berichtigungen laufen ebenfalls elektronisch
Wer eine E-Rechnung berichtigt, muss auch die Korrektur als E-Rechnung ausstellen. Eine reine Minderung der Bemessungsgrundlage, etwa durch Skonto, erfordert laut Schreiben keine neue Rechnung. Ändert sich dagegen der Leistungsumfang, brauchst du eine neue E-Rechnung.
In 6 Schritten zur E-Rechnung Pflicht 2027
Wer die E-Rechnung Pflicht 2027 als reines IT-Projekt versteht, unterschätzt den Aufwand. Die Umstellung berührt Vertrieb, Buchhaltung, Stammdaten und Kundenkommunikation. Diese Reihenfolge hat sich bewährt:
- Betroffenheit klären: Lass deine Buchhaltung den voraussichtlichen Gesamtumsatz 2026 hochrechnen und dokumentiere das Ergebnis. Liegt er knapp an der Grenze, plane vorsorglich mit dem Starttermin Januar 2027.
- Rechnungsarten inventarisieren: Erfasse alle Wege, auf denen dein Unternehmen Rechnungen erzeugt: ERP, Faktura-Tool, Projektsoftware, manuell erstellte Word-Vorlagen. Gerade die manuellen Sonderwege fallen bei der Umstellung oft durchs Raster.
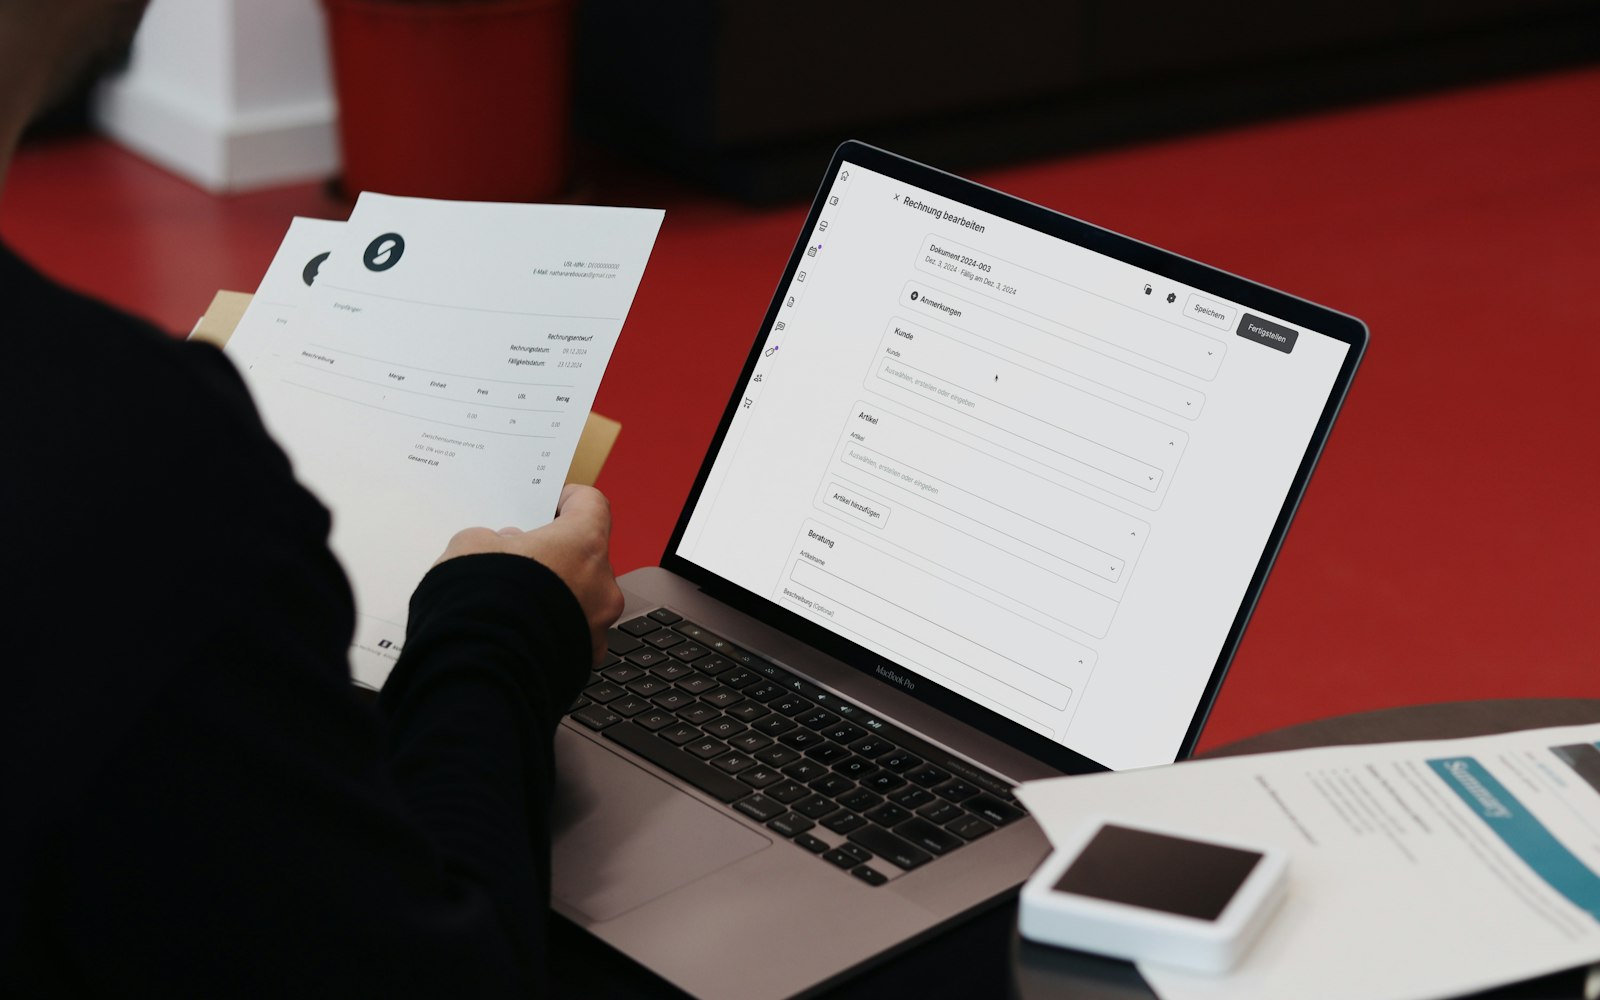
- Software prüfen: Frag deinen Softwareanbieter konkret, welche Formate und Profile das System erzeugt und ob es die Dateien vor dem Versand validiert. Eine allgemeine Zusage „E-Rechnung-fähig“ genügt nicht.
- Stammdaten bereinigen: Pflichtangaben wie Umsatzsteuer-ID, vollständige Anschrift, Leistungszeitraum und Bestellreferenzen müssen in strukturierten Feldern stehen. Bei öffentlichen Auftraggebern kommt die Leitweg-ID hinzu.
- Kunden einbinden: Kläre mit deinen wichtigsten Kunden, an welche Adresse oder über welchen Kanal sie E-Rechnungen erhalten wollen. Ein kurzes Anschreiben im Herbst erspart dir im Januar viele Rückfragen.
- Testen und archivieren: Verschicke im Herbst 2026 erste E-Rechnungen im Parallelbetrieb, prüfe sie mit einem Validator und lege fest, wie du die XML-Dateien unverändert archivierst.
Für die Archivierung gilt: Maßgeblich ist der strukturierte Datensatz, nicht eine ausgedruckte oder gerenderte Ansicht. Wie lange du Rechnungen aufbewahren musst, erklärt unser Beitrag zur Aufbewahrungsfrist für Buchungsbelege.
Typische Stolperfallen in der Praxis
Viele Unternehmen haben 2025 den Empfang organisiert und den Versand auf später verschoben. Diese Strategie war legitim, sie rächt sich aber, wenn die Zeit knapp wird. Folgende Fehler tauchen besonders häufig auf.
- Die Visualisierung wird mit der Rechnung verwechselt: Ein hübsches PDF im Anhang ist kein Nachweis. Prüfe immer die XML-Datei.
- Sonderprozesse bleiben unentdeckt: Abschlagsrechnungen, Gutschriften im Gutschriftsverfahren oder Rechnungen aus Projektmodulen laufen oft über andere Wege als die Standardfaktura.
- Freitext statt Felder: Wer Leistungszeiträume oder Lieferadressen in Freitextfeldern pflegt, produziert schnell Datensätze, die zwar technisch gültig, aber inhaltlich unvollständig sind.
- Keine Validierung vor dem Versand: Das BMF empfiehlt geeignete Prüfverfahren. Ein automatischer Check vor dem Versand verhindert, dass fehlerhafte Rechnungen erst beim Kunden auffallen.
Ein weiterer Punkt betrifft die Zusammenarbeit mit der Steuerberatung. Kläre früh, wie Belege künftig übergeben werden und ob deine Kanzlei die XML-Dateien direkt übernehmen kann. Doppelte Medienbrüche kosten sonst genau die Effizienz, die die E-Rechnung bringen soll.
Warum sich die Umstellung über die Pflicht hinaus lohnt
Die E-Rechnung Pflicht 2027 ist zunächst eine regulatorische Vorgabe. Richtig umgesetzt, ist sie aber auch ein Hebel für schlankere Prozesse. Strukturierte Rechnungen lassen sich automatisch prüfen, buchen und abgleichen. Das verkürzt Durchlaufzeiten und kann die Zahlung beschleunigen, weil Kunden weniger Rückfragen haben.
Hinzu kommt der Blick nach vorn. Mit ViDA plant die EU für grenzüberschreitende Umsätze ab 2030 ein transaktionsbezogenes Meldesystem, und auch in Deutschland wird über ein nationales Meldesystem diskutiert. Wer jetzt saubere Datenstrukturen schafft, hat für diese nächste Stufe bereits das Fundament gelegt.
Für Entscheiderinnen und Entscheider heißt das: Behandle die E-Rechnung Pflicht 2027 nicht als lästige Pflichtübung der Buchhaltung, sondern als Teil deiner Datenstrategie. Rechnungsdaten gehören zu den verlässlichsten Geschäftsdaten, die ein Unternehmen hat.
Fazit: E-Rechnung Pflicht 2027 jetzt aktiv angehen
Die E-Rechnung Pflicht 2027 trifft alle Unternehmen, deren Gesamtumsatz 2026 über 800.000 Euro liegt. Ab Januar müssen sie im inländischen B2B-Geschäft strukturierte Rechnungen nach EN 16931 versenden. Kleinere Unternehmen haben ein Jahr länger Zeit, ab 2028 gilt die Pflicht für alle.
Bis zum Stichtag bleiben wenige Monate. Kläre deshalb jetzt deine Betroffenheit, inventarisiere alle Rechnungswege, prüfe deine Software und informiere deine Kunden. Teste den Versand noch in diesem Herbst und beziehe deine Steuerberatung ein.
Wer so vorgeht, erfüllt nicht nur die E-Rechnung Pflicht 2027 fristgerecht. Er schafft auch saubere Daten für Automatisierung, Controlling und die nächsten Stufen der digitalen Umsatzsteuer.
Häufige Fragen zu E-Rechnung Pflicht 2027
Was regelt die E-Rechnung Pflicht 2027 genau?
Die E-Rechnung Pflicht 2027 verpflichtet Unternehmen mit einem Gesamtumsatz von mehr als 800.000 Euro im Jahr 2026, ab dem 1. Januar 2027 im inländischen B2B-Geschäft strukturierte elektronische Rechnungen nach EN 16931 auszustellen. Papierrechnungen und reine PDF-Dateien gelten dann nicht mehr als ordnungsgemäße Rechnung für diese Umsätze. Ausnahmen bestehen unter anderem für Kleinbetragsrechnungen und Fahrausweise.
Wie berechne ich, ob die E-Rechnung Pflicht 2027 für mein Unternehmen gilt?
Maßgeblich ist der Gesamtumsatz im Sinne des Umsatzsteuergesetzes im Kalenderjahr 2026, also nicht nur der Umsatz mit Geschäftskunden. Liegt er über 800.000 Euro, musst du ab Januar 2027 E-Rechnungen versenden. Lass die Zahl von deiner Buchhaltung oder Steuerberatung ermitteln und dokumentiere das Ergebnis, besonders wenn du knapp an der Grenze liegst.
Welche Rechnungen sind von der Pflicht ausgenommen?
Ausgenommen sind Rechnungen an Privatpersonen, Kleinbetragsrechnungen bis 250 Euro brutto, Fahrausweise sowie bestimmte steuerfreie Umsätze. Kleinunternehmer müssen keine E-Rechnungen ausstellen. Grenzüberschreitende Rechnungen innerhalb der EU sind derzeit ebenfalls nicht erfasst. Empfangen müssen aber alle inländischen Unternehmen E-Rechnungen bereits seit dem 1. Januar 2025, auch Kleinunternehmer.
Wann gilt die Pflicht für kleinere Unternehmen?
Unternehmen mit einem Gesamtumsatz von höchstens 800.000 Euro im Jahr 2026 dürfen im Jahr 2027 noch Papierrechnungen oder mit Zustimmung des Empfängers sonstige elektronische Rechnungen wie PDF verschicken. Ab dem 1. Januar 2028 müssen dann alle Unternehmen im inländischen B2B-Verkehr E-Rechnungen ausstellen. Auch EDI-Verfahren müssen ab 2028 ein normkonformes Ergebnis liefern.
Warum reicht eine PDF-Rechnung per E-Mail nicht mehr aus?
Eine PDF-Datei ist zwar digital, aber nicht strukturiert. Software kann sie nicht ohne Weiteres automatisch auslesen und verarbeiten. Das Umsatzsteuergesetz verlangt für eine E-Rechnung jedoch ein strukturiertes Format nach EN 16931, etwa XRechnung oder ZUGFeRD ab dem passenden Profil. Eine reine PDF-Datei zählt deshalb als sonstige Rechnung und erfüllt die neue Pflicht nicht.